
FOCUS - Malgré la très légère hausse des taux, la demande de crédit se maintient à des niveaux records. Près de quatre Français sur dix font appel à des courtiers. Comment fonctionnent-ils ? Quels frais ? Explications. Dans cette période où la demande de crédit reste forte, leur nom revient inévitablement au détour des discussions entre particuliers. Les courtiers, vous avez sans doute fait appel à eux ou au moins en avez-vous entendu parler. Parmi les enseignes, on peut notamment citer Cafpi, Meilleurtaux.com, Empruntis, VousFinancer, Credixia ou encore Immoprêt. C’est donc par eux que vous serez peut-être amené à passer pour essayer d’obtenir les meilleures conditions financières pour votre prêt immobilier. » Lire aussi: Faire appel à un courtier pour trouver son prêt • Quelles démarches? Lorsqu’on envisage de souscrire un crédit immobilier, deux possibilités: soit vous prenez directement contact avec un courtier afin d’obtenir les meilleures conditions financières pour votre crédit, soit vous allez voir votre banquier. Ceci fait, vous aurez une référence sur les taux de crédit et d’assurance pratiqués. Vous pourrez alors mandater un courtier puis choisir la meilleure offre. À savoir: si vous contactez un courtier après avoir sollicité votre banque dont vous avez jugé l’offre insatisfaisante, il ne pourra plus traiter avec elle. Vous ne pourrez donc pas savoir quelles économies vous auriez pu réaliser - avec elle - en faisant appel à un courtier. Évitez de mettre les courtiers en concurrence: ils démarchent les mêmes banques et les mêmes agences. • Comment fonctionnent les courtiers? Le plus souvent, les banques fournissent aux courtiers de manière périodique les grilles de taux applicables en fonction des durées d’emprunt et du profil de l’emprunteur (niveau de revenu, taux d’endettement...). Lors du montage du dossier avec l’emprunteur, le courtier utilise d’abord ces grilles. Il peut ensuite établir un mandat avec l’emprunteur, puis aller voir directement différents établissements. Généralement, si l’emprunteur passe par Internet, le courtier propose différentes offres. L’emprunteur en choisit une ou plusieurs et traite ensuite directement avec la ou les banques choisies. «L’accompagnement se fait par Internet uniquement, nous ne montons pas le dossier, nous assurons un suivi à chaque étape après avoir orienté le client vers la banque proposant la meilleure solution, jusqu’au déblocage des fonds», explique Cécile Roquelaure, directrice des études chez Empruntis. Un courtier sur le terrain travaille également à partir des grilles tarifaires. Mais il peut ensuite négocier le taux, les frais ou le montant de l’indemnité de remboursement anticipé. Il revient ensuite vers l’emprunteur avec une ou plusieurs offres détaillées. «Nous aidons le client à monter son dossier, en récupérant notamment tous les justificatifs, pour la négociation des conditions et l’obtention des offres de prêt et d’assurance. Puis nous l’accompagnons pour le rendez-vous à la banque voire à la signature chez le notaire», poursuit Cécile Roquelaure. • Quels frais? En passant par les services d’un courtier, vous pouvez avoir des frais de courtage (honoraires des courtiers) à régler. Mais ils peuvent aussi se substituer aux frais de dossier de la banque. C’est le cas chez Cafpi. «Dans le cas où la banque impose des frais de dossier, ils sont diminués des frais de courtage qui représentent en moyenne 0,8% du montant emprunté», explique Philippe Taboret, directeur général adjoint de Cafpi. Chez Meilleurtaux.com, Empruntis ou VousFinancer, vous avez le choix entre faire votre demande par Internet et téléphone ou vous rendre dans une agence (elles sont 200 pour Meilleurtaux.com, 80 pour Empruntis) pour une prise en charge intégrale. Dans le premier cas, les frais de courtage sont gratuits. Quant aux frais de dossier, ils tournent autour de 500 euros. En agence, les frais de courtage s’élèvent, selon les courtiers, à 900 euros en moyenne chez Empruntis, entre 1000 et 1500 euros pour Meilleurtaux et avoisinent les 1500 euros pour VousFinancer. Des montants affichés qui restent la plupart du temps assez largement négociables. Quant aux frais de dossier, comme son montage revient dans la plupart des cas aux courtiers, ils sont encore plus facilement révisables: passant souvent de 300 euros à 0. Attention: «aucun versement, de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent», précise l’article L322-2 du Code de la consommation. Autrement dit, un courtier n’est pas censé vous demander de frais avant la signature de l’acte avec le notaire ou le déblocage du prêt. Si le prêt choisi ne correspond au mandat que vous avez signé avec lui, vous n’avez rien à lui régler. • Quelles économies? Les économies réalisées sur le prêt sont difficiles à chiffrer car elles varient suivant votre profil et la marge de manœuvre que le courtier aura pour négocier avec la banque. Mais on peut estimer en moyenne entre 0,2% à 0,3% les économies qu’un emprunteur peut réaliser sur son taux de crédit. «La baisse peut même atteindre 0,5% à 0,6% pour les primo-accédants avec un potentiel d’évolution ou des emprunteurs dont les revenus s’élèvent à 5000 euros par mois à deux», explique un courtier. Le courtier peut aussi négocier l’exonération des frais de dossier ou la réduction voire la suppression de vos indemnités de remboursement anticipé. Au total, l’économie peut ainsi s’élever à 13.000 euros pour un emprunt de 200.000 euros sur 20 ans, selon les calculs effectués par un courtier qui a souhaité garder l’anonymat.
Crédit immobilier: passer par un courtier, comment ça marche?

-
![dans certaines villes françaises, le niveau des loyers est plafonné. (illustration) (Schluesseldienst / Pixabay)]()
De nombreuses villes françaises, situées en zone tendue, ont mis en place un encadrement des loyers. Voici la liste complète de ces communes. Pour réussir un investissement immobilier, vous devez prendre en compte de nombreux paramètres. Parmi eux figure évidemment ... Lire la suite
-
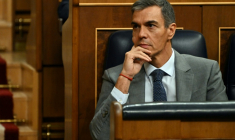
![Le Premier ministre espagnol Pedro Sánchez à Madrid le 2 octobre 2026 ( AFP / JAVIER SORIANO )]()
Le Premier ministre espagnol Pedro Sánchez a convoqué lundi des élections anticipées pour le 29 novembre, un pari en vue de reprendre l’initiative politique et de se maintenir au pouvoir après le rejet par les députés des mesures destinées à mettre un terme à la ... Lire la suite
-
![Le point semestriel sur la SCPI Mistral Sélection]()
Dans ce numéro de BoursoFocus, Julien Hennion, gérant immobilier chez Swiss Life Asset Managers France, revient sur les performances de la SCPI Mistral Sélection au premier semestre 2026, un fonds diversifié qui investit dans l'immobilier commercial en Europe. ... Lire la suite
-
![Un propriétaire ne peut pas changer les serrures lui-même en cas de squat de son logement. (illustration) (Sephelonor / Pixabay)]()
Un propriétaire dont le logement est squatté risque de lourdes sanctions s'il tente de se faire justice lui-même. La loi impose de passer par les forces de l’ordre ou un commissaire de justice pour récupérer son bien. Se faire justice soi-même face aux squatteurs ... Lire la suite
- Convertisseur de devises
- Convertisseur dollar / euro
- Convertisseur euro / dollar
- Convertisseur euro / livre sterling
- Convertisseur franc suisse / euro
- Convertisseur euro / franc suisse
- Convertisseur euro / dinar
- Convertisseur euro / dirham
Vous devez être membre pour ajouter un commentaire.
Vous êtes déjà membre ? Connectez-vous
Pas encore membre ? Devenez membre gratuitement